Oduzeta dozvola za rad Alta banci

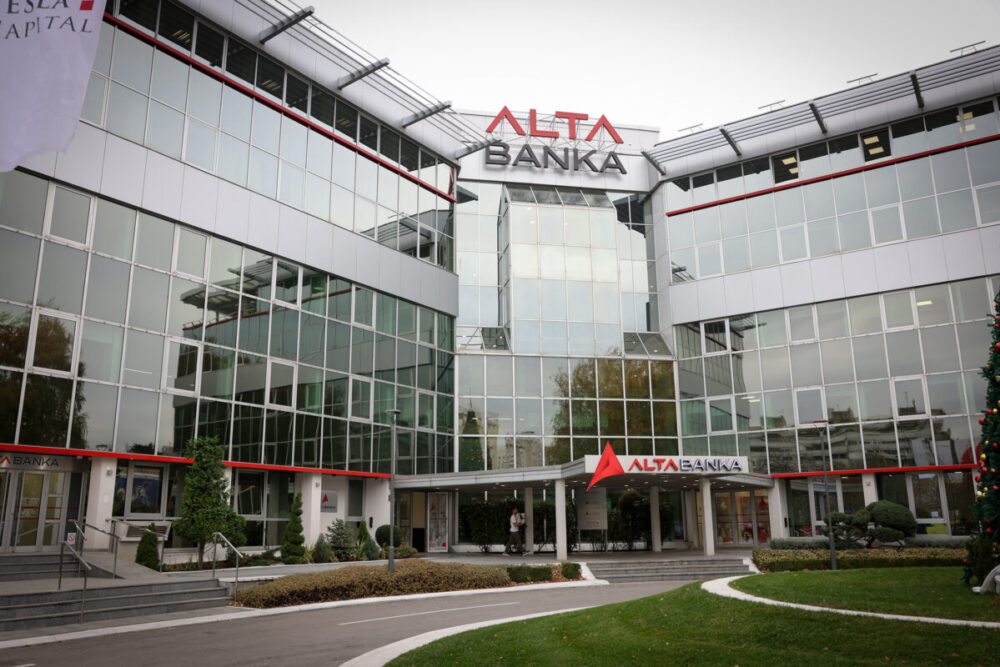
Izvršni odbor Narodne banke Srbije donio je na današnjoj sjednici odluku o oduzimanju dozvole za rad ALTA banci a.d. Beograd. Agencija za osiguranje depozita bit će rješenjem suda imenovana za stečajnog upravnika.
Ovako glasi saopštenje Narodne banke Srbije kojom je oduzeta dozvola za rad Alti. Kako se vidi na sajtu NBS, ono je objavljeno sa današnjim datumom odnosno 31. oktobrom.
Takođe, informacija na društvenoj mreži X, postavljena je između dva i tri sata ujutro.
Forbes Srbija tražio je komentar Alta banke na ovu odluku koji će biti objavljen nakon što stigne.
Razlozi za oduzimanje dozvole
Kako se navodi u saopštenju NBS, Izvršni odbor je konstatovao da su oduzimanju dozvole prethodile kontrolne aktivnosti koje su bile usmjerene na to da banka poveća nivo likvidnosti.
„Utvrđeno je da se u prethodnom periodu, finansijsko stanje banke znatno pogoršalo, te da postoji mogućnost dodatnog pogoršanja finansijskog stanja ili likvidnosti banke i s tim u vezi da su ugroženi interesi deponenata banke“, ističe NBS.
U saopštenju se ističe da su se stekli uslovi za oduzimanje dozvole za rad banke, u skladu sa Zakonom o bankama. I da je, s tim u vezi, Narodna banka Srbije donijela navedenu odluku kako bi zaštitila interese deponenata i očuvala stabilnost finansijskog sistema.
„Agencija za osiguranje depozita će u roku od sedam radnih dana omogućiti isplate osiguranih iznosa i raspolaganja sredstvima deponentima u skladu sa Zakonom o osiguranju depozita“, navela je NBS.

Inače, kako se može vidjeti na sajtu Narodne banke, ova institucija je tokom prijepodneva promijenila datum saopštenja.

Blokada
Na sajtu Narodne banke takođe se može vidjeti da je nakon ove odluke banka u blokadi. Ona je stupila na snagu juče.

Kada je riječ o razlozima zašto neko privredno društvo ili banka ulazi u stečaj, neki od ključnih razloga koji moraju da budu ispunjeni jeste, kako je to definisano Zakonom o stečaju, trajnija nesposobnost plaćanja ili preteća nesposobnost plaćanja, kao i prezaduženost.
Podsjetimo, NBS je 27. oktobra objavila saopštenje „povodom navoda u medijima u vezi s transferima novčanih sredstava finansijskih institucija“.
„Zbog navoda koji se pojavljuju u medijima Narodna banka Srbije ističe da se transferi novčanih sredstava finansijskih institucija obavljaju redovnim kanalima platnog prometa, u skladu sa važećim propisima i utvrđenim procedurama. Narodna banka Srbije kontinuirano vrši nadzor i kontrolu poslovanja svih banaka u cilju očuvanja stabilnosti finansijskog sistema. U tom smislu, iznošenje i širenje neprovjerenih tvrdnji ne doprinosi objektivnom informisanju javnosti, već može izazvati neopravdanu zabrinutost i narušiti povjerenje u stabilnost finansijskog sistema“, navela je tada NBS.
Dodaje se da odgovorno javno informisanje podrazumijeva provjeru informacija i uzdržavanje od neodgovornih izjava koje mogu izazvati paniku. Očuvanje ugleda Narodne banke Srbije i povjerenja javnosti u njen rad podrazumijeva da se o aktivnostima ove institucije govori na osnovu provjerenih činjenica, uz poštovanje profesionalne odgovornosti.
Rezultati
Mjereno neto bilansnom aktivom, a prema posljednjim podacima NBS, ažuriranim posljednjeg dana jula, Alta banka je bila deveta banka po veličini na tržištu Srbije. Odnosno drži 2,9% tržišta. Raspolagala je sa 214,9 milijardi dinara aktive odnosno oko 1,84 milijardi eura.
Kako se može vidjeti iz podataka sa sajta NBS, ova banka je u prvom kvartalu ove godine ostvarila dobit od 140,8 miliona dinara, a u drugom kvartalu još 244,37 miliona dinara.
Kako je Forbes Srbija pisao, Alta je u bankarskom sektoru biljžila najbrži rast broj računa pravnih lica.
Prema podacima iz prošlogodišnjeg finansijskog izvještaja, banka je u 2025., imala 562 zaposlena. Ostvarila je neto dobit od 11,6 miliona eura.
Širenje poslovanja
Alta banka je dio poslovne grupacije Alta grupa. Grupacija posluje u nekoliko različitih sektora. Jedan od njih je hotelijerstvo i korisnik je državnih subvencija za razvoj hotela.
Takođe, Alta je nedavno ušla i u sektor maloprodaje preuzimanjem kompanije Idea Marketi preko svoje kompanije Alta Retail.
Alta se širila i u sektor nekretnina. Na mjestu nekadašnje Jubmes banke u bloku 32, koju je Alta kupila, bilo je planirano podizanje velike zgrade. Riječ je o visokoj zgradi koja je nazvana Alta kula.
Takođe, razvija i veliki građevinski projekat sa stambenim zgradama na mjestu nekadašnje fabrike traktora IMT na Novom Beogradu.
Regionalna ekspanzija
Alta se širi i regionalno. Kupili su banku i osiguravajuću kuću u Sjevernoj Makedoniji. Takođe, kao deo grupacije se navodi i Alta pay u Crnoj Gori.
Putem akvizicije manjinskog udjela u Adiko banci, a nakon dogovora sa Raiffeisen bankom koja je kupila većinski udio u austrijskoj bankarskoj grupaciji, Alta bi trebalo da preuzme poslovanje Adiko banke u Srbiji, Crnoj Gori i BiH.
Poslovanje grupe
Kako je Forbes Srbija pisao, prema podacima iz finansijskog izvještaja, Alta grupa ostvarila je prošle godine ukupne prihode od 3,3 milijarde dinara. Godinu prije toga oni su iznosili 2,8 milijardi.
Istovremeno, ukupni rashodi rasli su sporije. Bili su 2,4 milijarde dinara, dok su 2024., iznosili 2,2 milijarde.
Neto dobit je zato povećana na 762 miliona dinara, dok je u 2024., iznosila 556 miliona.
Vlasnik
Alta banka je u stoodstotnom vlasništvu Alta group doo. Grupacija je u potpunom vlasništvu Davora Macure. Kako su mediji često navodili, svoj biznis je započeo putem razvoja poslovanja sa mjenjačnicama.
Na sajtu Alta banke je naveden kao predsjednik Upravnog odbora, a u nastupu u medijima isticalo se da je „dr Davor Macura“.
Sredinom ovog mjeseca dospio je u žižu javnosti i zato što su mu vlasti Crne Gore zabranile ulazak u tu zemlju.
Nedjeljnik Radar nedavno je objavio i tekst o učešću banke putem kredita u poslu koji je uključivao stavljanje hipoteke na poslovni prostor u Palati Albanija.
Mediji u Srbiji su nerijetko uspjeh Alte povezivali sa navodnom vezom vlasnika sa odlazećom vlašću. Kao argumenti su navođeni i poslovi prometa koje je Alta obavljala za državna preduzeća ili institucije poput MUP-a, EPS-a, Air Srbije, Parking servisa, AMSS-a.
Primjetno je i da je biznismen Davor Macura u posljednje vrijeme tužio novinare, ali i druge osobe koje su ukazivale na veliki rast njegovog biznisa i to dovodile u vezu sa njegovom bliskošću sa, sada već, bivšom vlasti.
Veliki broj kompanija
Davor Macura u ličnom vlasništvu ili preko svojih kompanija ima veliki broj kompanija.
Prije svega tu je Alta banka. Ona u svom vlasništvu ima i privredno društvo Alta leasing.
U direktnom vlasništvu Davora Macura odnosno na njegovo ime se vode preduzeća Alta retail (holding kompanija), Alta group (holding kompanija), Alta holding (još jedan holding), Campari International (izgradnja stambenih i nestambenih zgrada, ABL solvent (takođe izgradnja zgrada) i Alta pass registrovan za nespecijalizovanu trgovinu na veliko.
Preko Alta retaila, vlasnik je još nekoliko kompanija. Prije svega, Idea marketi doo koji je poznat po lancu prodavnica, a koja je kupljena od prethodnih vlasnika iz Hrvatske. Tu je i M-profil SPV koji se bavi upravljanjem nekretninama. Takođe, Alta retail je vlasnik Super kartica doo, firme registrovane za istraživanje tržišta i ispitivanje javnog mnijenja. Vlasnik je i kompanije Enna fruit koja se bavi nespecijalizovanom trgovinom na veliko. Kao i preduzeća mStart Business Solutions d.o.o. (upravljanje računarskom opremom).
Posredstvom preduzeća Alta group je vlasnik firme Alta gold koja se bavi proizvodnjom nakita i srodnih predmeta. Alta group je i vlasnik 51% preduzeća Procoopac, još jednog koje se bavi izgradnjom stambenih zgrada.
Posao Agencije za osiguranje depozita
Prema Zakonu o Agenciji za osiguranje depozita, ova institucija upravlja obaveznim osiguranjem depozita kod banaka, „pod uslovima i na način utvrđen zakonom kojim se uređuje osiguranje depozita i vrši isplatu osiguranih iznosa u skladu sa tim zakonom“.
U članu 9. zakona navodi se i da funkciju stečajnog ili likvidacionog upravnika nad bankama, društvima za osiguranje i davaocima finansijskog lizinga, Agencija obavlja u skladu sa zakonom kojim se uređuje stečaj i likvidacija banaka i društava za osiguranje i zakonom kojim se uređuje finansijski lizing.
„Agencija samostalno ili preko povjerenika, izabranih sa liste licenciranih stečajnih upravnika, obavlja poslove stečajnog upravnika“, stoji u ovom članu.
Agencija je po ovom propisu dužna da postupke stečaja okonča, bez odlaganja, „u skladu sa načelom hitnosti utvrđenim odredbama zakona kojim se uređuje postupak stečaja i poštujući rokove utvrđene zakonom kojim se uređuje stečaj i likvidacija banka i društava za osiguranje“.
Vlada bliže uređuje postupak i rokove unovčenja imovine i namirenja povjerilaca u postupcima koje vodi Agencija, uz prethodnu saglasnost Narodne banke Srbije, a u skladu sa propisima koji uređuju stečaj, navodi zakon.
Agencija je dužna da nakon jednog ili više unovčenja imovine čija kumulativna vrijednost prelazi iznos od 5.000.000,00 dinara, bez odlaganja, vrši namirenje povjerilaca u skladu sa propisima koji uređuju stečaj i aktom Vlade.
Depoziti zaštićeni do iznosa od 50.000 eura
Zakonom o osiguranju depozita, uređeno je obavezno osiguranje depozita fizičkih lica, preduzetnika, mikro, malih i srednjih pravnih lica kod banaka, radi zaštite depozita tih lica u slučaju stečaja ili likvidacije banke i restrukturiranja banke i očuvanja stabilnosti finansijskog sistema.
Kako se navodi, osigurani iznos je iznos osiguranog depozita do 50.000 eura po deponentu u banci, i to po osnovu sljedećih depozita:
(1) osiguranih dinarskih depozita – u dinarskoj protivvrijednosti po zvaničnom srednjem kursu dinara prema euru koji važi na dan pokretanja postupka stečaja, odnosno likvidacije nad bankom,
(2) osiguranih deviznih depozita položenih u eurima,
(3) osiguranih deviznih depozita položenih u ostalim valutama (različitim od eura) – preračunatih u eure, po kursu eura prema svakoj pojedinačnoj valuti u kojoj su ti depoziti položeni, izračunatom na osnovu zvaničnog srednjeg kursa dinara prema euru i zvaničnog srednjeg kursa dinara prema toj valuti, koji važe na dan pokretanja postupka stečaja, odnosno likvidacije nad bankom;
Praktično do ovog iznosa država garantuje da će isplatiti novac onima koji imaju novac u banci koja je došla u situaciju da se uvodi stečaj. A u članu 4. se navodi da je Agencija za osiguranje depozita ta koja osigurava položeni novac do propisanog iznosa.
Kako se isplaćuje novac
Zakon navodi da je agencija dužna da izvrši isplatu osiguranog iznosa u slučaju pokretanja postupka stečaja ili likvidacije banke.
Agencija najprije utvrđuje visinu osiguranog iznosa po deponentu, i to na osnovu salda (stanja) svih osiguranih depozita tog deponenta u banci na dan pokretanja postupka stečaja, uključujući i pripadajuću ugovorenu kamatu obračunatu do tog dana.
Potom agencija bira banku koja će isplatiti taj novac u ime agencije. .
Agencija je dužna i da u roku od tri radna dana od donošenja rješenja suda o pokretanju stečaja obavijesti deponente o njihovim pravima i obavezama, datumu započinjanja isplate osiguranih iznosa i mjestu isplate osiguranih iznosa. Zakon propisuje i da je potrebno da omogući deponentima da raspolažu sredstvima depozita do osiguranog iznosa u roku od sedam radnih dana od dana donošenja rješenja.

Isplata u dinarima i eurima
Zakon takođe propisuje da agencija, preko banke isplatioca, osigurani iznos za dinarske depozite isplaćuje u dinarima. Za devizne depozite u eurima i devizne depozite u ostalim valutama novac se isplaćuje u eurima. „Osigurani iznos za depozite u ostalim valutama (različitim od eura), obračunava se po kursu eura prema određenoj valuti, izračunatom na osnovu zvaničnog srednjeg kursa dinara prema euru i zvaničnog srednjeg kursa dinara prema toj valuti koji važe na dan pokretanja postupka stečaja, odnosno likvidacije nad bankom“, navodi se u zakonu.
Ako neko ima depozite i u dinarima i u devizama, agencija, preko banke isplatioca, isplaćuje osigurani iznos proporcionalno prema valutnoj strukturi osiguranih depozita deponenta u banci u dinarima i u devizama.
„Deponent koji nije saglasan sa obračunom visine osiguranog iznosa, može se obratiti Agenciji pisanim zahtjevom za preispitivanje utvrđenog osiguranog iznosa“, stoji u zakonu.
Potraživanja deponenata po osnovu osiguranih iznosa depozita prenose se na agenciju. A ona se namiruju iz stečajne mase.
Stečaj nad bankom
Postupak stečaja nad bankom uređuje Zakon o stečaju i likvidaciji banaka i društava za osiguranje. Na samom početku navodi se da se postupak stečaja nad bankom pokreće rješenjem nadležnog suda o pokretanju postupka stečaja, koje se donosi na osnovu rješenja NBS o ispunjenosti uslova za pokretanje postupka stečaja nad bankom, odnosno društvom za osiguranje.
Postupak stečaja nad bankom i društvom za osiguranje sprovodi se i na prijedlog likvidacionog upravnika kad utvrdi da imovina likvidacionog dužnika nije dovoljna da podmiri sva potraživanja povjerilaca, navodi zakon.
Zakon propisuje da istovremeno sa donošenjem rješenja o oduzimanju dozvole za rad banci, Narodna banka Srbije donosi rješenje o ispunjenosti uslova za pokretanje postupka stečaja.
S druge strane, banka protiv koje je NBS donijela rješenje o ispunjenosti uslova za pokretanje postupka stečaja može da pokrene upravni spor.
Redosljed isplate povjerilaca banke u stečaju
Potraživanja povjerilaca banke u stečaju utvrđuju se na ispitnom ročištu i isplaćuju po redovima prioriteta (isplatni redovi). Oni se isplaćuju tek nakon isplate onih iznosa koji su osigurani zakonom. Nakon toga se isplaćuju potraživanja povjerilaca preostalih nakon isplate osiguranog iznosa.
Zakon uređuje da se potom „naplaćuje“ država odnosno potraživanja po osnovu javnih prihoda dospjela u posljednja tri mjeseca prije otvaranja postupka stečaja (osim doprinosa za penzijsko i invalidsko osiguranje zaposlenih).
Slijede potraživanja Narodne banke Srbije, uključujući i potraživanja po osnovu kredita odobrenih banci koja nisu namirena u potpunosti zbog razlike u vrijednosti sredstava obezbjeđenja.
Četvrti red su potraživanja povjerilaca po osnovu depozita, osim depozita banaka i drugih finansijskih institucija, a nakon toga slijede još dva reda isplata za druge povjerice.
Na sedmom mjestu su potraživanja povjerilaca koji su i akcionari banke, izuzev potraživanja po osnovu osnivačkog kapitala koje se namiruje iz viška diobne mase u skladu sa zakonom kojim se uređuje stečaj privrednih društava, propisuje zakon.