Novac u Alta banci tek treba pronaći: Ko će se naplatiti kroz stečaj i koliko će sve trajati

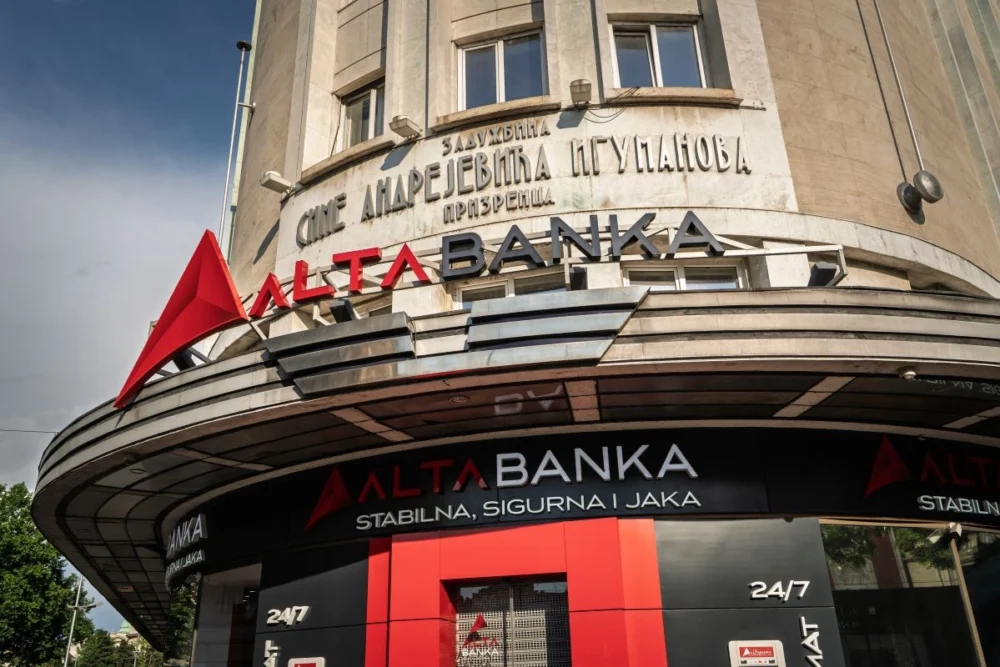
I dok se isplata osiguranih depozita do 50.000 eura ovih dana odvija, stečajni postupak Alta banke tek je počeo. Otvoren je rješenjem Privrednog suda u Beogradu 3. novembra, a od 6. novembra teče rok od 90 dana da povjerioci prijave svoja obezbijeđena i neobezbijeđena potraživanja istom sudu.
Tek nakon toga, znaće se koliko je takvih potraživanja odnosno koji je njihov ukupan iznos. Stečajni postupak pokazaće i u kojoj mjeri ta potraživanja mogu biti namirena. Da li će svi povjerioci dobiti svoj novac nazad ili će neki ostati kratkih rukava. Vjerovatnoća za ovo drugo je nešto veća, jer gotovo nikada povjerioci ne budu namireni u cjelosti.
Osim onih, čiji depoziti su osigurani, odnosno onih koji imaju potraživanja do 50.000 evra. I ovdje, međutim, postoje izuzeci. Osigurana suma isplaćuje se fizičkim licima, bilo da su oni rezidenti ili nerezidenti Srbije. I isplaćuje se preduzetnicima, mikro, malim i srednjim preduzećima osnovanim na teritoriji naše zemlje.
Sa druge strane, velika pravna lica, državni organi, lokalne samouprave ili lica povezana sa bankom svoje cjelokupno potraživanje moraće da potraže kroz stečajni postupak. Na njih se pravilo o garantovanom povraćaju do 50.000 evra ne primjenjuje.
Forbes Srbija razgovarao je sa Kristinom Jevtić, asistentom Pravnog fakulteta u Beogradu i eksternim saradnikom advokatske kancelarije Žunić o tome kako će izgledati ovaj stečajni postupak. Koliko bi on mogao da traje i šta povjerioci mogu da očekuju? I da li je odluka o zabrani raspolaganja imovinom izrečena Davoru Macuri i njegovim kompanijama u vezi sa ovim stečajem?
Da li je stečaj bio neophodan
Jevtić na početku ukazuje na razliku između pokretanja stečajnog postupka nad bankom ili nad nekim drugim privrednim društvom. Ona podsjeća da kod banaka nema prethodnog stečajnog postupka u kom se utvrđuje ispunjenost nekog od stečajnih razloga. Umjesto toga postoji odluka Izvršnog odbora NBS da se nekoj banci oduzme dozvola za rad.
Istovremeno sa oduzimanjem dozvole za rad banci NBS donosi rješenje o ispunjenosti uslova za pokretanje stečajnog postupka. Na osnovu toga sud je dužan da donese rješenje o pokretanju postupka stečaja nad bankom i imenuje Agenciju za osiguranje depozita kao stečajnog upravnika.
„Potrebno je naglasiti da u Zakonu o bankama postoje odredbe koje se tiču restrukturiranja banke. Restrukturiranje se sprovodi, između ostalog, i zbog izbjegavanja negativnog uticaja na stabilnost finansijskog sistema, zaštite deponenata i investitora, zaštite budžetskih i drugih javnih sredstava. Ovdje, prema javno dostupnim podacima, taj proces je izostao uz obrazloženje da je najteža mjera donijeta kako bi se zaštitili interesi deponenata i očuvala stabilnost finansijskog sistema. Alta banci je odmah oduzeta dozvola za rad i pokrenut stečajni postupak“, kaže ona.
Na pitanje da li je to bilo nužno, odnosno da li je bilo osnova da se prethodno primijeni plan restrukturiranja, ona odgovara:
„Svaka banka je dužna da ima plan oporavka kojim su predviđene mjere za slučaj znatnog pogoršanja finansijskog stanja. Taj plan oporavka potom provjerava i odobrava NBS i zahtijeva njegove eventualne izmjene. I to ako utvrdi da je to potrebno u skladu sa zakonom. Sa druge strane, plan restrukturiranja, imajući u vidu sve okolnosti, sačinjava NBS za svaku banku i odlučuje o pokretanju restrukturiranja na osnovu nezavisne procjene vrijednosti imovine i obaveza banke“.
Ovdje se to, dodaje Kristina, očigledno nije desilo. Iako se prema posljednjim dostupnim finansijskim izvještajima i bilansima banke može zaključiti da je finansijsko stanje banke ostavljalo prostora da se pristupi restrukturiranju. Naravno, pod uslovom da su ti bilansi vjerodostojno prikazivali stanje.
Odgovornost banke, revizora i NBS
Zašto do toga nije došlo, trebalo bi da pokaže nalaz stečajnog upravnika. Naime, stečajni upravnik bi za 60 dana trebalo da predoči početni stečajni bilans. I iz njega bi se moglo saznati šta se u banci desilo, odnosno kakvo je zatečeno stanje na dan otvaranja stečajnog postupka.
Ovim bi se otklonila i dilema da li je novca bilo onako kako su pokazivali bilansi ili ti bilansi nisu prikazivali stvarno stanje. Drugim riječima, da li se keš koji je prikazivan u bilansima zaista i nalazio u banci ili je samo prikazivano da on postoji.
Kristina Jevtić ukazuje da pitanje odgovornosti za dešavanja u Alta banci „treba sagledati u odnosu na samu banku i njene organe, ali i na spoljnog revizora u odnosu na finansijske izvještaje za slučaj da se utvrdi da oni nisu bili vjerodostojni“. Tu je i eventualna odgovornost NBS koja vrši superviziju bankarskog sektora.

„Pitanje odgovornosti nije nešto što se može razriješiti u javnosti. Za to postoje zakonom predviđeni postupci. Svakako, prvi konkretan pokazatelj biće početni stečajni bilans, iz kog će se vidjeti kakvo je bilo stvarno stanje u banci. Dakle, Agencija za osiguranje depozita će izvršiti popis imovine banke kao stečajnog dužnika i sačiniti početni stečajni bilans koji će sadržati hronološkim redoslijedom informacije o značajnim transakcijama banke u periodu od šest mjeseci prije pokretanja stečaja. Pored toga sudu mora dostaviti i izvještaj o aktivi i pasivi banke (investicije u druga pravna lica, kredite, sredstva obezbjeđenja i druge), kao i o poslovima koje je banka obavljala u ime i za račun drugih pravnih lica“, objašnjava sagovornica.
Ko su sve povjerioci
Svi povjerioci koji imaju potraživanja od Alta banke imaju 90 dana da ih prijave nadležnom privrednom sudu. Stečajni upravnik nakon toga utvrđuje koja od ovih potraživanja su osnovana, a koje osporava. Tako sačinjenu listu priznatih i osporenih potraživanja dostavlja sudu koji zaključkom usvaja konačnu listu. Za osporena potraživanja, pak, nakon toga ostavljena je mogućnost da sudskim putem zatraže da im se ta potraživanja priznaju. Ukoliko ne pokrene postupak, gubi pravo da budu povjerioci.
Kristina objašnjava da su među povjeriocima u najboljem položaju izlučni povjerioci. U slučaju banaka, to su, primjera radi, oni koji su u sefovima banaka držali novac, nakit ili druge stvari. Te stvari nisu imovina banke.
Oni ne podnose prijavu potraživanja nego samo zahtjev za izlučenje, kojim traže da im se njihova stvar koju imaju u sefu vrati. Stečajni upravnik je onda dužan da se izjasni u roku od 20 dana da li prihvata zahtjev ili ga odbija. Ako prihvati on onda precizira rok u kom će biti omogućen povraćaj stvari. Ukoliko svoju stvar ne dobiju nazad, mogu uložiti primjedbu stečajnom sudiji. A mogu potražiti i pravdu na sudu pokrećući odgovarajući sudski postupak.
„Prednost u stečajnom postupku imaju i zaposleni koji tokom trajanja stečaja rade u banci, odnosno bivši zaposleni kao i Agencija za osiguranje depozita. Ako postoje obaveze prema zaposlenima ili bivšim zaposlenima i kada govorimo o zaradama, ali i doprinosima na zarade, to se prvo namiruje. Doduše i vremenski i novčano ograničeno (na primjer, neisplaćene neto zarade zaposlenih u visini minimalnih zarada za godinu dana prije otvaranja stečaja, ukoliko nisu isplaćivane). Tu spadaju i troškovi unovčenja imovine banke, kao i sve druge obaveze nastale poslije otvaranja stečaja. Isto je i sa troškovima koje ima Agencija za osiguranje depozita po osnovu isplaćenih osiguranih depozita, kao i sudskim troškovima. Sve to spada u trošak stečajnog postupka, a na teret stečajne mase, prije namirenja povjerilaca. Ovi troškovi se isplaćuju mjesečno, u skladu sa prilivom sredstava“, objašnjava ona.
Tek nakon toga, dolaze na red stečajni povjerioci. I to prema isplatnim redovima, kako ih propisi definišu.
Šta mogu očekivati povjerioci
U prvom isplatnom redu su, kako navodi naša sagovornica, deponenti banke. Drugim riječima, oni koji su imali depozite u Alta banci veće od 50.000 evra. Oni potražuju tu razliku i čine prvi isplatni red. Iza njih su povjerioci po osnovu javnih prihoda (osim doprinosa za zaposlene koji spadaju u troškove postupka). Ukoliko banka, dakle, duguje poreskim ili nekim drugim organima.
U trećem isplatnom redu su potraživanja Narodne banke Srbije ukoliko takva postoje i na kraju lanca su akcionari banke koji se posljednji namiruju. Ukoliko, naravno, ima u stečajnoj masi dovoljno novca za tako nešto.
„Gotovo nikada novca nema dovoljno da se namire svi povjerioci i sva prijavljena potraživanja“, upozorava Jevtić.
Povjerioci se, podsjetimo, namiruju u okviru isplatnog reda. Drugim riječima, ako novca ima dovoljno da se isplate svi povjerioci koji čine prvi red, to će se i desiti. Ukoliko nema, povjerioci tog reda namiruju se srazmjerno, odnosno svaki dobija isti procenat svog potraživanja. Tek kada se namire svi iz prvog isplatnog reda, ako postoji u stečajnoj masi još novca, prelazi se na sljedeći isplatni red.
Šta čini stečajnu masu
Kristina Jevtić objašnjava da stečajnu masu čini cjelokupna imovina Alta banke na dan otvaranja stečajnog postupka. Kao i ono što će se steći tokom trajanja postupka. Ona dalje kaže da se zapravo povjerioci namiruju iz diobne mase. A diobnu masu čini unovčena stečajna masa uvećana za ono što će se dobiti tokom trajanja stečajnog postupka.

Pojednostavljeno, pošto će se imovina banke unovčavati tokom trajanja stečajnog postupka, a i novac će pristizati od dužnika koji vraćaju kredite uzete kod Alta banke, diobna masa iz koje se namiruju povjerioci će tokom vremena rasti.
Zbog dileme koja je nastala u javnosti odlukom tužilaštva da zabrani raspolaganje imovinom Davoru Macuri i njegovim preduzećima, Jevtić objašnjava šta će sve činiti stečajnu masu Alta banke.
„Zakon odvaja akcionara banke od same banke. Riječ je o dva posebna pravna subjekta u kojima svako ima svoja prava, obaveze, povjerioce, i tome slično. Dakle, u ovom konkretnom slučaju, osnivač i vlasnik akcionar banke je Alta group. I njena imovina ne može biti dio stečajne mase banke. Isto je i sa ličnom imovinom vlasnika Alta group Davorom Macurom. U stečajnu masu ulazi samo imovina Alta banke. Ne i imovina vlasnika ili preduzeća društava koja su povezana preko vlasnika sa bankom“, kaže naša sagovornica.
Ona dodaje da stečajna masa može da se uveća ako stečajni upravnik uspješno pobija pravne radnje izvršene na štetu banke ili ostvari zahtjeve za naknadu štete prema odgovornim licima. U izuzetnim slučajevima zakon dozvoljava i da član društva lično odgovara povjeriocima ako je društvo zloupotrebio, ali tek ako je to utvrđeno u posebnom sudskom postupku.
Zabrana raspolaganja imovinom koju je naredilo tužilaštvo nije dio stečajnog postupka, ali ima za cilj da se ta imovina sačuva do okončanja krivičnog postupka. Ako se utvrdi da je novac protivpravno izvučen iz banke, banka kao oštećena može iz te imovine da namiri svoj zahtjev, a ono što se naplati ulazi u stečajnu masu, objašnjava ona.
Koliko će trajati stečajni postupak
Zanimljivo je, kaže asistentkinja za kompanijsko pravo Pravnog fakulteta u Beogradu, da u slučaju stečaja važi načelo hitnosti. Praksa je, međutim, sasvim drugačija. Rijedak je slučaj u Srbiji da je stečajni postupak neke banke trajao kraće od 10 godina. I danas imamo nezavršene postupke kod banaka koje su u stečaj otišle još 2002, kada je pokrenut stečaj nad četiri najveće jugoslovenske banke.
„Razloga za to ima mnogo. Riječ je o složenim procesima u kojima ima i mnogo dužnika i mnogo povjerilaca. Nekada je teško pronaći i unovčiti imovinu. Stečaj se često oduži i zbog sudskih postupaka koji se u vezi sa njim vode, na primjer po osporenim potraživanjima. Povjerioci koji smatraju da postupak traje predugo mogu da koriste pravna sredstva zbog povrede na suđenje u razumnom roku. Najprije podnose prigovor radi ubrzanja postupka, a ako to ne pomogne, mogu da izjave žalbu predsjedniku neposredno višeg suda. Mogu da traže i pravično zadovoljenje, uključujući novčano obeštećenje. Ustavnom sudu se obraćaju tek kada iscrpe ova pravna sredstva, a potom i Evropskom sudu za ljudska prava. Imate i slučajeve da ljudi kod Ustavnog suda traže zaštitu svog prava na pravično suđenje. Zato što smatraju da su oštećeni u sudskom postupku u kojem su tražili da im se prizna potraživanje“, objašnjava Jevtić.
Ona na kraju, zaključuje, da stečaj jeste postupak za kolektivno namirenje povjerilaca, ali nije realno očekivati da će svi povjerioci biti namireni u punom iznosu svojih potraživanja.
Banke u stečaju
Prema podacima sa sajta Agencije za osiguranje depozita koja je nadležni stečajni upravnik u slučajevima stečaja banaka, u Srbiji je aktivno pet ovakvih postupaka. Ne računajući Alta banku.
Stečajni postupak za Jugoslovensku izvoznu i kreditnu banku otvoren je još 2001. godine. Beogradska banka i Jugobanka u stečaju su od 2002. Drugim riječima, stečajni postupci nad ovim bankama ni poslije 25, odnosno 24 godine još nisu okončani.
Beogradska i Jugobanka su, podsjetimo, dvije od četiri nekadašnje jugoslovenske banke koje su „otjerane“ u stečaj odlukom Narodne banke Jugoslavije 2002. godine, nakon oktobarskih promjena 2000. Stečajni postupci kod preostale dvije, Invest banke i Beobanke, su završeni.
Pored tri navedene, stečajni postupci su u toku i za Novu Agrobanku, kao i za Univerzal banku. Prvi je započeo 2012. godine, dok je stečaj nad Univerzal bankom pokrenut dvije godine kasnije.
Petrica Đaković, Forbes Srbija